

 欧洲杯体育信息
文 |小外
本文为深度不雅点解读,仅供换取学习
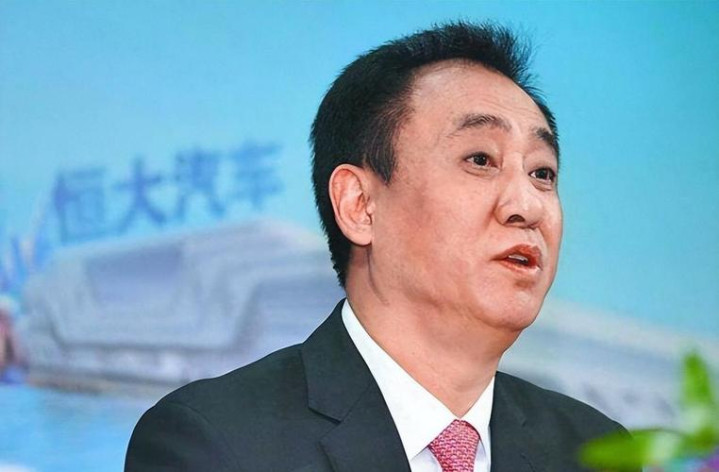
2026年8月20日,最妙手民法院的一纸判决,给许家印和他的恒大帝国画上了千里重的句号。
许家印数罪并罚,判处无期徒刑,抢劫政事权力毕生,充公全部个东谈主财产。
恒大集团被判处罚款88.2亿元,恒地面产被判处罚款70亿元。恒大最终欠债限制定格在2.4万亿元。
2.4万亿是什么观念?如果你从武则天登基那天运转,每天中500万彩票,一直买到今天,差未几才气攒够这个数。
一家从开采到判决不外三十年的企业,是怎样从一间不到一百平米的民房,扩展成资产万亿的航空母舰,临了又轰然倒塌的?
从河南农村到广州街头
许家印1958年出身在河南太康农村,出身不到一年母亲就亏蚀了,从小随着奶奶长大。
1978年考上武汉钢铁学院,也即是当今的武汉科技大学,学金属压力加工。毕业后进了舞阳钢铁厂,一干即是十年,从技能员作念到车间主任。
1992年邓小平南巡话语后,许家印以为国企车间主任即是天花板,揣着两万元积存南下深圳,进了中达生意公司作念销售。
因为有钢铁厂布景,钢铁生意作念得申明鹊起,很快当上总司理。
1994年被派到广州认真房地产样式,他操盘的珠岛花坛主打小户型廉价,一个样式就为公司赚了两个多亿,但他月薪惟有三千多。去找雇主要求加薪到一万被拒,许家印一气之下离职创业。
其后有东谈主说,阿谁雇主昔时如若给许家印开到年薪二十万,可能就没其后的恒大了。历史有时刻即是这样随机。
几十万撬动八千万的起家密码
1996年6月26日,恒大在广州注册开采,领先惟有七八个东谈主,挤在不到一百平米的民房里。
那时广州已有两千多家房企,又赶上亚洲金融风暴,环境相称恶劣。
恒大第一个样式叫金碧花坛,地价1.1亿,原本是个农药厂有沾污是以低廉。许家印手里惟有几十万,他的操作是:
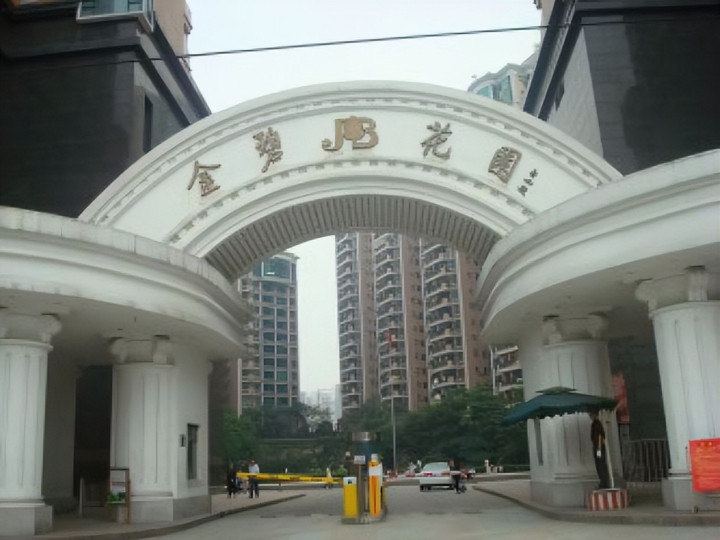
先付几十万定金拿地,拿地皮证去银行典质贷款几百万,让施工方垫资盖房,达到预售条目后以2800元一平米的本钱价开盘,比左近楼盘低了百分之二十。成果开盘本日上昼全部售罄,昔时回款近八千万。
这个样式创造了昔时征地、昔时报建、昔时动工、昔时收场、昔时售罄、昔时震荡、昔时入驻、昔时受益的八个昔时遗迹。
中枢逻辑即是高盘活:不追求单个样式赚若干,追求资金一年能滚若干次。一千万每次只赚一百万,但三个月收回,一年滚三次,总收益率也能达到百分之三百。
高盘活的前提是预售制。这个轨制最早是二战后香港富翁霍英东发明的,那时叫炒楼花,屋子没盖完就能先卖,购房者的预售款径直形成开采商的现款流。
预售制成了中国地产黄金时间高杠杆的母体,但也埋下了一个天生风险:万一开采商收了钱,楼没盖出来呢?
巅峰时刻和被动的多元化
2010年恒大下千里三四线城市,圭臬化限制化,把造楼形成造汉堡。
到2010年底地皮储备超越一亿平方米,销售额从2010年的五百亿一齐涨到2016年的三千七百三十四亿。2016年踏进金钱世界五百强,改名中国恒大。
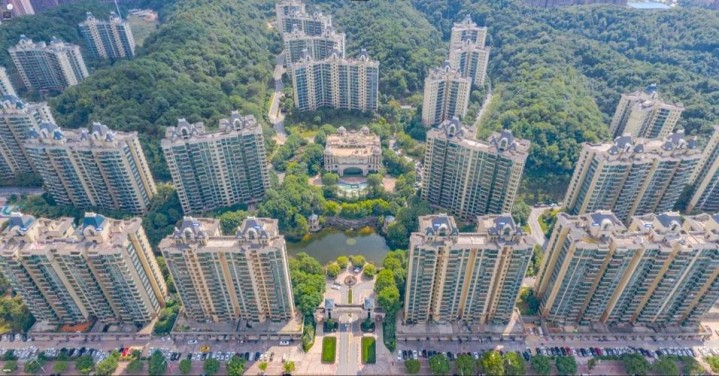
2017年是恒大巅峰。总资产1.76万亿,销售额三千七百亿全行业第一,许家印以两千九百亿身家成为中国首富。
这一年还花年薪一千五百万礼聘任泽平当首席经济学家,任泽平抛出畴昔十年一二线房价涨两倍、三四线涨三倍的不雅点,好多东谈主听了冲出去买房,其后套得很惨。
有钱后许家印运转大限制多元化:2010年一个亿买断广州足球队,砸钱拿了中超七连冠和两次亚冠冠军。
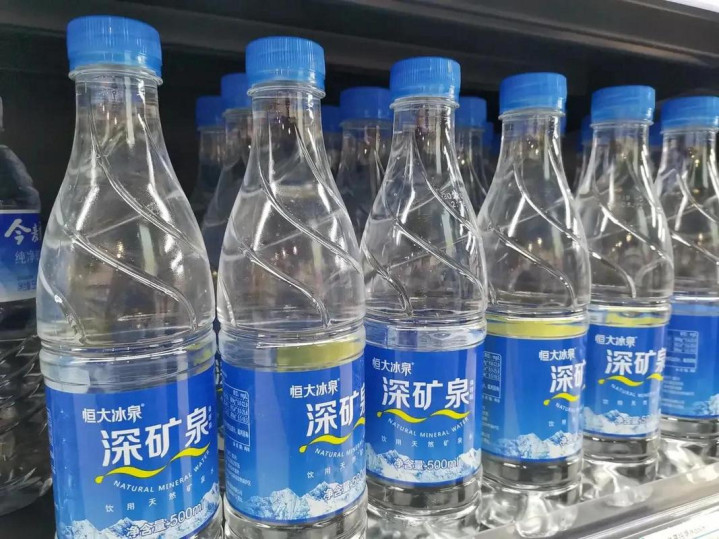
恒大冰泉借亚冠决赛横空出世,三年亏了四十多亿卖掉;还有粮油、乳业、汽车、金融、金钱、东谈主寿、影视,以致入股法拉第畴昔,触及十多个鸿沟,雷一个没少踩。
为什么搞这样多多元化?其实不是政策意图,是被动续命。地产债务限制越来越大,毛利大部分用来还利息,账面利润面子但现款流紧绷。
多元化即是给市集讲故事,告诉投资者我还有增漫空间,目的是守护融资额度。只消故事够性感,评级不降,债就能发出去。
三条红线和飞轮停转
2017年恒大思回A股借壳上市,分三轮引入一千三百亿政策投资,包括苏宁张近东等,带着高额对赌合同。
许家印那时特别自信,以为A股上市仅仅步履问题,但他忽略了房住不炒的政策风向仍是变了。
2020年8月,央行和住建部出台三条红线:剔除预收款后资产欠债率大于百分之七十、净欠债率大于百分之一百、现款短债比小于一,三线全踩的企业不成新增有息欠债,而恒大三线全踩。
2021年1月对赌到期,A股上市失败,一千三百亿需回购加利息约一百三十七亿。
许家印找来投资者合影文书危机拔除,最终一千傻头傻脑十七亿转频频股,恒大只掏了四十三亿。
但其后清楚好多转股仅仅台面戏,台面下签了抽屉合同甘愿连本带息还,仅仅缓兵之计。
2021年9月,恒大金钱知道居品到期无法兑付。这个平台靠百分之十一年化收益率眩惑了大批职工和业主,资金被用于恒大我方的地产样式,涉嫌自融。
更气东谈主的是,恒大金钱总司理早在5月就提前赎回了我方的居品,意义是家里有急事。
紧接着是好意思元债失约,恒大好意思元债票面利率高达百分之十二到十三点七。
然后是商票落伍,2020年末恒大应酬单子高达两千零五十七亿,超越其他十六家房企总数,商票即是给供应商打的白条,不计入债务还无用付利息,完整绕开了三条红线。
商票背后是无数中小企业,一朝落伍整条链齐可能倒闭。寰球数百个工地停摆,保交楼危机爆发。
放荡2023年6月,恒大欠债2.38万亿,其中合约欠债六千零三十九亿,即是无数家庭已付房款但还没交房的钱。
据推测触及六百多万业主,一千三百个样式中三百多个径直停工。
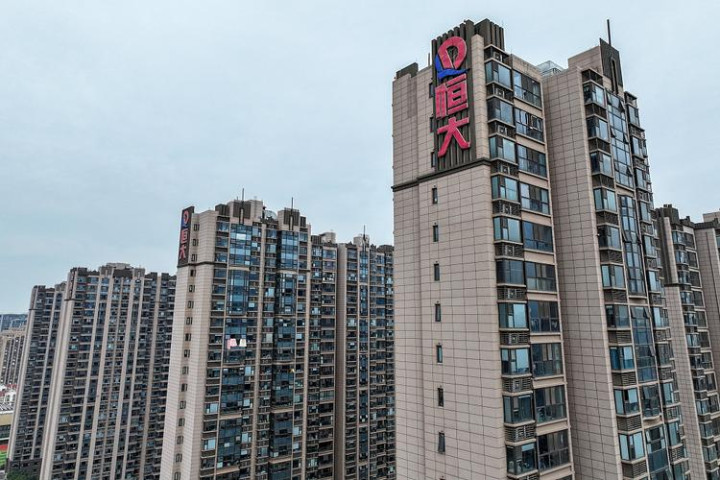
2022年3月恒大系港股停牌最终退市。2023年中报显现总欠债2.44万亿,总资产惟有1.84万亿,仍是资不抵债。
一个时间的缩影
回头看恒大三十年,凯旋和失败是并吞套逻辑。
凯旋是因为快,高盘活让它用别东谈主的钱盖我方的楼;失败亦然因为快,快到疏远风险,快到以为限制能搞定一切,快到把信用扩张当成了永动机。
预售制、高盘活、好意思元债、永续债、商票,恒大把每个金融器用齐用到极致,也把每个器用的风险重叠到一齐。当三条红线落下,通盘交叉失约链条瞬远离裂。
最让东谈主唏嘘的是受害者。掏空六个钱包买房的业主可能收不到房,频频职工的工资奖金被强制买成知道临了血本无归,上游供应商拿着商票打七折齐贴现不了。
许家印说过好多漂亮话,从投资者不成一无整个到基本面莫得蜕变,但真要掏钱的时刻,劳斯莱斯、私东谈主飞机、香港豪宅,这些东西变不了现,约略说不肯意变现。
恒大的故事不是一个东谈主的故事,是一个时间的故事。它告诉咱们,莫得任何资产只涨不跌,莫得任何企业大而不倒,也莫得任何飞轮能永恒转下去。
当一个行业运转用复杂的财务手段而不是算计来搞定债务问题时,它就仍是走在了危急角落。
2.4万亿的造就欧洲杯体育信息,弥漫千里重。